A través de la Resolución P. Nº 460/2024 – que fue tratada sin observaciones en la reunión de Consejo Directivo del 21 de agosto de 2024 según consta en el Acta N° 1302 -, nuestra Institución adoptó la RT 54 (T.O. RT 59) (“RT 54”) y la declaró norma profesional de aplicación obligatoria en la jurisdicción de la Ciudad Autónoma de Buenos Aires, con vigencia:
a) Para la preparación de estados contables correspondientes a ejercicios iniciados a partir del 1° de enero de 2025 inclusive, sin exigir su aplicación a los períodos intermedios comprendidos en el primer ejercicio;
b) Se admite la aplicación anticipada para la preparación de estados contables correspondientes a ejercicios finalizados a partir del 30 de septiembre de 2024 inclusive.
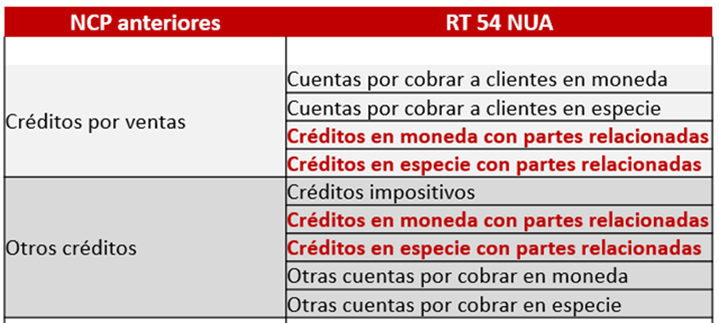
La NUA requiere prestar especial atención a los cambios en materia de presentación de los estados contables, así como su correspondiente revelación en notas, entre los cuales se encuentra la obligación de individualizar los saldos con partes relacionadas en rubros separados en el mismo estado de situación patrimonial como se muestra a continuación:
En primer lugar, es importante conocer la definición que se incluye en el glosario de la RT 54 sobre partes relacionadas:
Glosario
Partes relacionadas
Una parte se considera relacionada con otra parte si una de ellas tiene la posibilidad de:
a) ejercer el control, individual o conjunto, sobre la otra
b) ejercer influencia significativa sobre ella al tomar sus decisiones operativas y financieras.»
En ese sentido, de acuerdo al párrafo 704, se deben considerar como partes relacionadas:
- Entidades controladas, controlantes, negocios conjuntos y/o asociadas.
- Individuos que posean, directa o indirectamente, una participación en el poder de voto.
- Miembros clave de la dirección (Directores y 1ra línea gerencial).
- Familiares cercanos de los individuos anteriores.
- Entidades de las que participan personas descriptas anteriormente con poder de voto sustancial:
- Entidades propiedad de miembros del órgano de dirección o accionistas.
- Entidades que tienen en común con la entidad que informa algún miembro clave en su dirección.
- Fondos constituidos para planes de retiro.
En ese orden, el párrafo 706 aclara lo que no debe considerarse como partes relacionadas:
«706. Una entidad no considerará partes relacionadas, a los fines indicados en el párrafo 699 a:
a) dos entidades que tienen un directivo común, solo por el hecho de tenerlo; aunque evaluará la posibilidad y probabilidad de que dicho directivo pueda influir en las políticas de ambas entidades por sus relaciones mutuas;
b) los proveedores de financiación, sindicatos de trabajadores, empresas de servicios públicos u organismos gubernamentales por sus relaciones normales con la entidad (aunque puedan condicionar la libertad de acción de la entidad o participar en su proceso de toma de decisiones); y
c) cualquier cliente, proveedor, concesionario, distribuidor o agente exclusivo con los que la entidad realiza un significativo volumen de transacciones (aunque se generen situaciones de dependencia económica debido a tales relaciones).»
La principal pregunta es si, a partir de la RT 54, cambió algo respecto de las normas anteriores sobre este tema, y la respuesta es que no, ya que es información que siempre debió revelarse. La RT 21, en la sección 3.3 de la Segunda Parte, indicaba la información a exponer:
«Información a exponer
Si se han producido transacciones entre las partes relacionadas, el ente que informa debe exponer, en nota a sus estados contables, la naturaleza de las relaciones existentes con las partes relacionadas, así como los tipos de transacciones y los elementos de las mismas que sean necesarios para una adecuada comprensión de los estados contables. Tales elementos pueden incluir, entre otros:
a) los importes de las transacciones, en totales por tipo de transacción, y
b) los saldos originados por tales transacciones.
La información mencionada debe exponerse en forma separada para cada una de las siguientes categorías de partes relacionadas:
– controlante;
– entes que ejercen control conjunto;
– controladas;
– entes sobre los que se ejerce influencia significativa o que, inversamente, ejercen influencia significativa sobre el ente que informa;
– negocios conjuntos en los que el ente es un socio;
– personal clave de la Dirección;
– otras partes relacionadas.
Los siguientes son ejemplos de situaciones donde la existencia de partes relacionadas requiere su exposición, en el período correspondiente, por parte del ente emisor de los estados contables:
- compras o ventas de bienes de cambio (terminados o no);
- compras o ventas de otros activos;
- saldos al cierre del período originados por estas transacciones (bienes de cambio, bienes de uso, etc.);
- prestación o recepción de servicios;
- acuerdos de representación;
- acuerdos sobre arrendamientos financieros;
- transferencias de investigación y desarrollo;
- acuerdos sobre licencias;
- financiación (incluyendo préstamos y aportes de capital, ya sean en efectivo o especie);
- garantías y avales;
- contratos de gerenciamiento; y
- cancelación de obligaciones en nombre del ente o por el ente en nombre de otra parte relacionada.
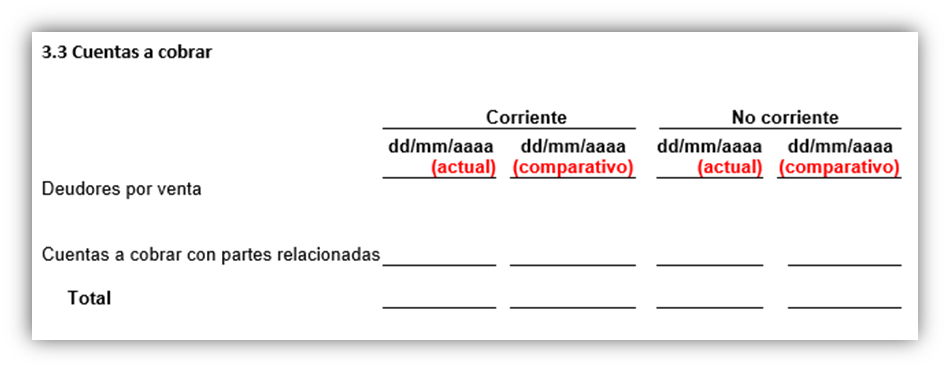
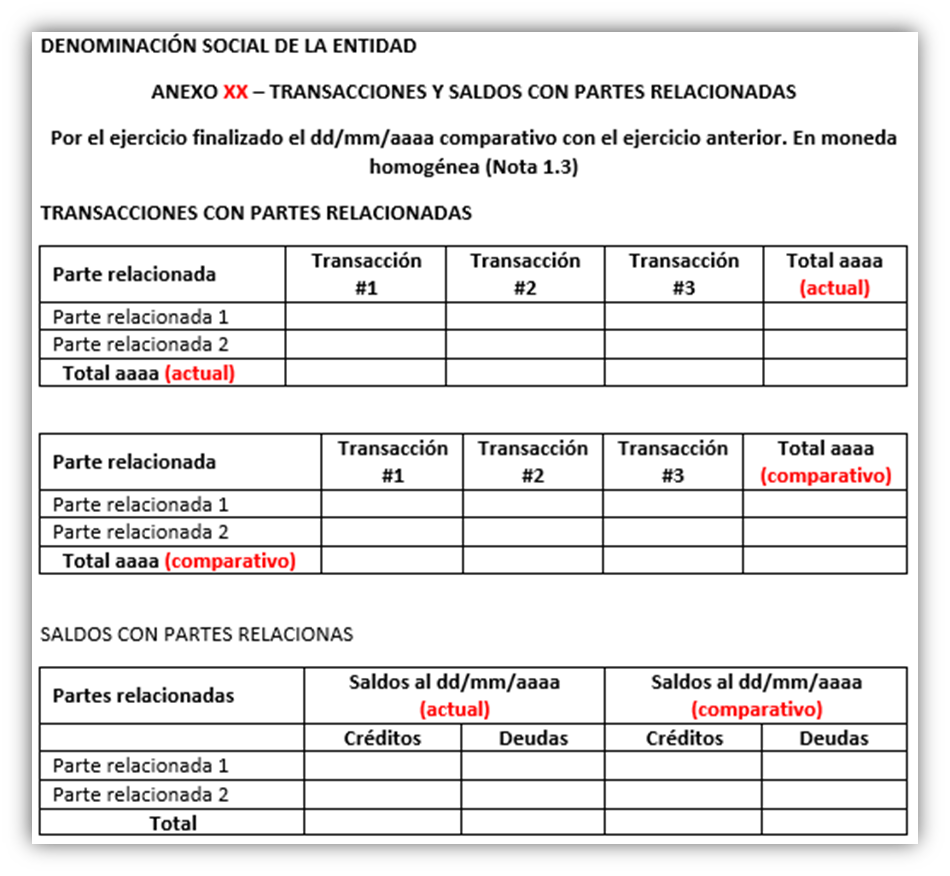
Ejemplos ilustrativos de notas y anexos con las normas anteriores:
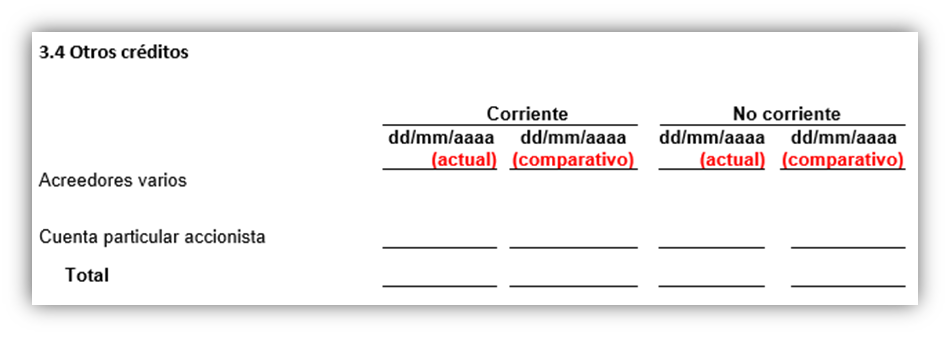
Ejemplos ilustrativos de notas y anexos con la RT 54:
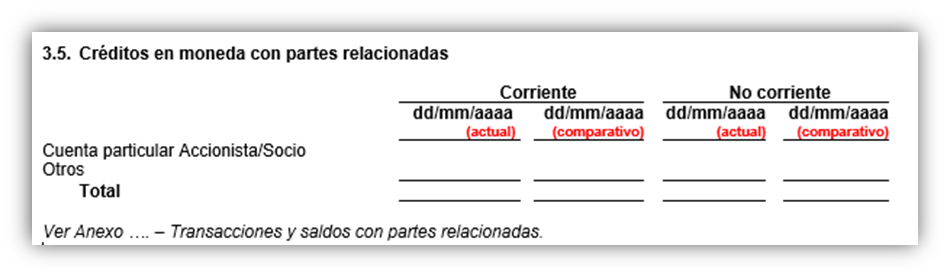
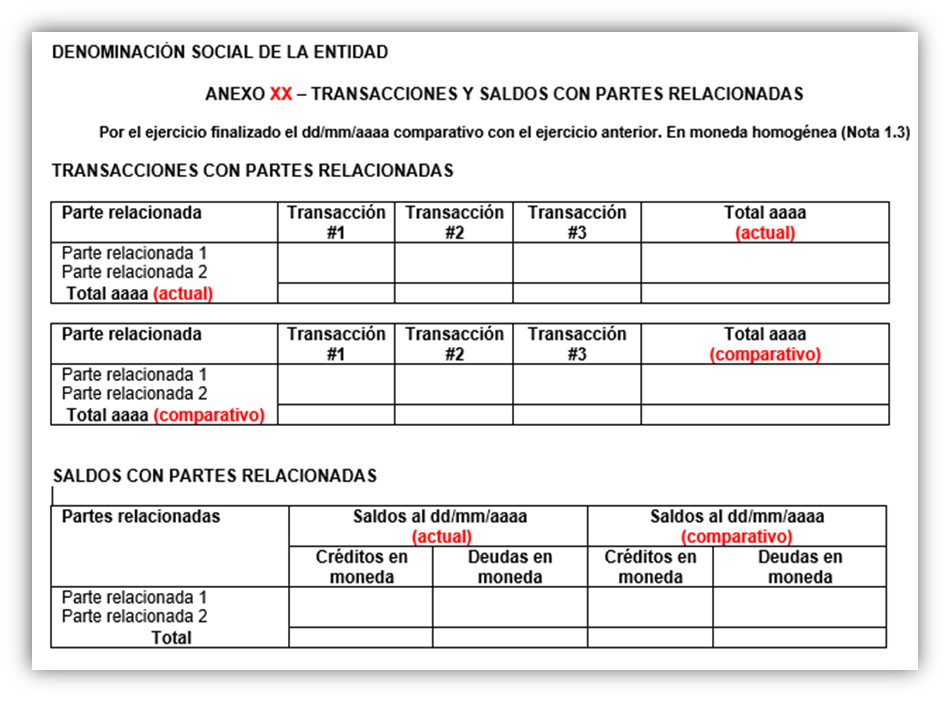
Es importante destacar que los anexos no son obligatorios y los mismos dependerán de la cantidad de información de la compañía. Si, por ejemplo, únicamente la entidad tiene un saldo en una cuenta particular con un accionista o socio, puede que no sea necesario abrir un anexo por únicamente esta información y la misma podrá complementarse en la nota con aclaraciones al pie. Del mismo modo, las retribuciones de los directores o personal clave se suelen presentar en notas, informando la naturaleza y los montos totales.
A continuación, se transcriben los párrafos de la RT 54 que tratan sobre la temática analizada en la presente:
«Información a revelar sobre partes relacionadas
Requerimientos generales
699. Si realizó transacciones con partes relacionadas, una entidad revelará:
- a) la naturaleza de las relaciones existentes con las partes involucradas;
- b) los tipos de transacciones efectuadas;
- c) las condiciones pactadas;
- d) las políticas contables adoptadas para dichas transacciones; y
- e) la información necesaria para una adecuada comprensión de sus estados contables; por ejemplo:
- (i) los importes de las transacciones, informando los totales por cada tipo de transacción; y
- (ii) los saldos originados por tales transacciones.
700. Una entidad revelará la información referida en el párrafo anterior, en forma separada, para cada una de las siguientes categorías de partes relacionadas:
- a) controladora;
- b) entidades que tienen control conjunto sobre la entidad que informa;
- c) controladas;
- d) entidades en las que tiene influencia significativa, o que tienen influencia significativa sobre la entidad que informa;
- e) negocios conjuntos en los que la entidad es un socio;
- f) personal clave de la dirección; y
- g) otras partes relacionadas.
701. Cuando sea controladora, una entidad revelará la identidad de las entidades controladas, incluso si no existieran transacciones entre ellas.
702. Una entidad podrá agrupar las partidas de contenido similar, a menos que su desagregación sea necesaria para comprender los efectos de las operaciones entre partes relacionadas.
703. En sus estados contables consolidados, una entidad:
- a) No tendrá obligación de revelar información sobre las transacciones entre entidades del grupo que se consolidan, ya que en ellos se da información de la controladora y las subsidiarias como si fueran una sola entidad y dicha revelación se realiza en los estados contables separados de la controladora.
- b) Revelará en forma separada información sobre las transacciones con entidades que no se consolidan, ya sea, por ejemplo, porque son controladas no significativas, o son entidades en las que se tiene influencia significativa que se miden y presentan por el método del valor patrimonial proporcional.
704. Una entidad aplicará las disposiciones comprendidas en el párrafo 699 únicamente cuando las partes relacionadas sean las siguientes:
- a) entidades que, directa o indirectamente, controlen (en forma exclusiva o conjunta) o sean controladas por o estén bajo el control común de la entidad que informa. Esto incluye a:
- (i) las entidades controladoras;
- (ii) a las controladas; y
- (iii) las que posean una controladora común (aunque no estén vinculadas entre sí por participaciones en el capital);
- b) entidades en las que se tiene influencia significativa, o que tienen influencia significativa sobre la entidad que informa;
- c) individuos que posean, directa o indirectamente, una participación en el poder de voto de la entidad que informa que les permita ejercer influencia significativa;
- d) miembros clave de la dirección, tales como personas con autoridad o responsabilidad en la planificación, el gerenciamiento y el control de las actividades de la entidad que informa. Normalmente comprende integrantes del órgano de dirección y primera línea gerencial;
- e) los familiares cercanos de las personas mencionadas en los incisos c) y d);
- f) entidades de las que participan personas descriptas en los incisos c), d) o e) con capacidad sustancial sobre el poder de voto, directo o indirecto, o sobre los cuales tales personas puedan ejercer influencia significativa. Esto incluye:
- (i) entidades propiedad de miembros del órgano de dirección o accionistas importantes de la entidad que informa; y
- (ii) entidades que tienen en común con la entidad que informa algún miembro clave en su dirección;
- g) negocio conjunto del cual la entidad es socia;
- h) fondos constituidos para planes de retiro en beneficio de los empleados de la entidad o cualquier parte relacionada.
705. Una entidad considerará cada posible relación de vinculación poniendo énfasis en la sustancia de la relación y no meramente en su forma legal.»
Fuente: TRIVIA by CPCECABA