El Fondo de Asistencia Laboral (FAL), creado por la Ley 27.802 y reglamentado por el Decreto 408/2026, permite constituir anticipadamente recursos para atender determinadas obligaciones derivadas de la extinción de las relaciones laborales.
La RG 5907/2026 de la Agencia de Recaudación y Control Aduanero (ARCA), publicada en el Boletín Oficial el 1° de octubre de 2026, establece los procedimientos de caracterización, declaración, ingreso y derivación de las contribuciones mensuales.
CARACTERIZACIÓN DE LOS EMPLEADORES
Para aplicar el 2,5 %, las MiPyMEs deben contar, en el período devengado, con certificado vigente conforme a la Resolución 220/2019 y estar caracterizadas en el «Sistema Registral» con alguno de estos códigos:
- 272: Micro Empresas.
- 274: Pequeña Empresas.
- 351: Mediana Empresa Tramo 1.
- 352: Mediana Empresa Tramo 2.
Las entidades sin fines de lucro deben estar inscriptas bajo alguna de las formas jurídicas admitidas y cumplir los parámetros de los artículos 2 a 12 del Anexo I de la Resolución 220/2019. Su calificación se tramita ante la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa.
Según la calificación aprobada, ARCA asigna alguno de estos códigos:
- 647: Micro Entidades sin fines de lucro.
- 648: Pequeña Entidades sin fines de lucro.
- 649: Mediana Entidades sin fines de lucro Tramo 1.
- 650: Mediana Entidades sin fines de lucro Tramo 2.
Las entidades cuya calificación es rechazada por la Secretaría reciben el código 646.
El certificado o la calificación deben estar vigentes. La caracterización rige desde su otorgamiento hasta el último día del cuarto mes posterior al cierre del ejercicio fiscal. Las entidades sin fines de lucro deben renovar su calificación vencida.
DECLARACIÓN DEL SECTOR Y REVISIÓN DEL ENCUADRE
Todos los empleadores deben declarar en “Simplificación Registral” si pertenecen al sector público o privado, antes de presentar el F. 931 del período noviembre 2026. Quienes inicien actividades después de ese período deben hacerlo antes de su primer vencimiento de aportes y contribuciones. ARCA identifica a los empleadores públicos excluidos con el código 659.
La revisión de una caracterización improcedente se solicita mediante “Presentaciones Digitales”, trámite “FAL – Solicitud de revisión de caracterización”, con fundamentos y documentación que pruebe que el empleador no está excluido. ARCA puede pedir aclaraciones o documentación adicional, bajo apercibimiento de archivo.
INFORMACIÓN Y VALIDACIÓN DEL ID FAL
Antes del primer ingreso, el empleador privado debe informar su ID FAL en “Simplificación Registral” y validar los datos que la CNV remite mensualmente a ARCA: la Entidad Habilitada, el Vehículo de Inversión Colectiva y su CBU.
El procedimiento también se aplica cuando la portabilidad modifica el ID FAL.
Si falta un identificador válido, ARCA comunica la situación a la CNV para la asignación de oficio prevista en el Decreto 408/2026, art. 9, inc. d).
Solo las contribuciones destinadas al FAL permanecen sin imputación específica hasta que el empleador informe un ID válido o la CNV comunique el asignado de oficio, lo que ocurra primero. Los restantes aportes y contribuciones se imputan a sus respectivos subsistemas. ARCA notifica la asignación de oficio en el Domicilio Fiscal Electrónico.
DETERMINACIÓN EN EL F. 931
Sobre la base remuneratoria del SIPA de cada trabajador registrado se aplica:
- 2,5 %: MiPyMEs y entidades sin fines de lucro caracterizadas.
- 1 %: restantes empleadores privados alcanzados.
La versión 48 de «Declaración en línea» determina automáticamente el importe. Cuando corresponde la reducción del artículo 76 de la Ley 27.802, lo detrae de las contribuciones destinadas al SIPA, al INSSJP, al Fondo Nacional de Empleo y al Régimen de Asignaciones Familiares. Esa reducción no se aplica a las relaciones incluidas en el Régimen de Incentivo a la Formalización Laboral mientras persistan sus efectos.
La detracción se realiza por trabajador, hasta el límite de las contribuciones determinadas. El importe del FAL aparece separado en «Totales Generales», dentro de «Resultado del cálculo».
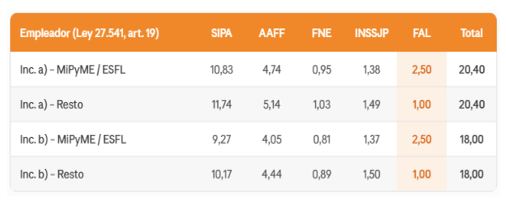
El Anexo de la resolución detalla la redistribución de alícuotas cuando no se aplican otros beneficios de reducción y se liquidan conjuntamente los cuatro subsistemas. El siguiente cuadro, elaborado sobre la base de esos valores, muestra que el total se mantiene en todos los casos, tanto para las MiPyMEs y entidades sin fines de lucro (ESFL) como para el resto de los empleadores:
Otros beneficios de reducción no modifican el cálculo del FAL. Si su importe supera las contribuciones patronales a ingresar, la diferencia no puede trasladarse a períodos posteriores.
INGRESO, DERIVACIÓN Y SANCIONES
El circuito de los fondos tiene dos tramos:
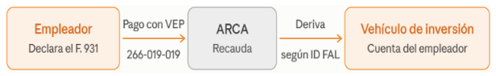
La contribución integra el saldo del F. 931 y se paga mediante VEP, con el código 266-019-019, en el mismo vencimiento que los restantes conceptos de la seguridad social.
El ingreso comienza con el período devengado noviembre 2026. La carencia del artículo 65 de la Ley 27.802 condiciona la cobertura de las extinciones hasta que el fondo recibe contribuciones correspondientes a por lo menos seis períodos mensuales; no posterga la obligación de pago.
Además:
- El pago tardío genera intereses según la Ley 11.683.
- Los pagos en exceso solo pueden reimputarse a obligaciones del FAL de otro período, conforme a la RG 3487.
- ARCA deriva los importes exclusivamente a la cuenta bancaria del vehículo asociado al ID FAL validado o asignado de oficio, vigente al momento de la derivación.
- Diariamente informa a las Entidades Habilitadas y a la CNV los montos derivados y los datos de registración y declaración de las relaciones laborales.
- El incumplimiento puede sancionarse según las Leyes 11.683 y 17.250.
BAJA VOLUNTARIA Y EXTINCIÓN DE LA CUENTA
Baja voluntaria (código 658)
- Cuándo procede: cuando el saldo acumulado en la cuenta individual cubre las contingencias laborales de la nómina. La metodología de cálculo y los parámetros para considerar que el saldo es suficiente deben fijarlos la Secretaría de Trabajo, Empleo y Seguridad Social y el Ministerio de Economía (Decreto 408/2026, art. 16), y a la fecha se encuentran pendientes de reglamentación.
- Quién la concede: la Secretaría de Trabajo, Empleo y Seguridad Social, que la comunica a ARCA mediante el F. 1266.
- Desde cuándo rige: desde el período mensual posterior al mes en que ARCA recibe la comunicación.
- Contribuciones ya devengadas: no se ven afectadas.
- Efecto en el F. 931: las contribuciones patronales se liquidan sin la reducción del artículo 76 de la Ley 27.802.
- Levantamiento: se informa mediante el F. 1266 y rige desde el mes posterior a la notificación.
Extinción de la cuenta (Ley 27.802, art. 72; Decreto 408/2026, art. 21)
- La Secretaría de Trabajo, Empleo y Seguridad Social la comunica a ARCA.
- Desde el período mensual posterior al mes de recepción, se suspende la derivación al FAL y las contribuciones patronales se liquidan sin la reducción del artículo 76.
VIGENCIA Y APLICACIÓN
La RG 5907/2026 rige desde el 1° de noviembre de 2026 y se aplica al período devengado noviembre 2026 y siguientes.
Desde esa fecha, la versión 48 también debe utilizarse para declaraciones originales o rectificativas de períodos anteriores.
Fuente: TRIVIA by CPCECABA