Introducción
Un Recurso constituye un remedio en el cual se interpone y sustancia, en este caso en el ámbito administrativo, tendiente a que, a instancias del contribuyente o responsable, el Fisco efectúe una revisión del acto atacado por medio de un funcionario con jerarquía superior a aquel del cual emanó la resolución recurrida.
Dentro de la Ley 11.683 de Procedimiento Fiscal, el recurso de repetición es el mecanismo para solicitar la devolución de impuestos que fueron ingresados sin causa o por un importe superior al legalmente exigible.
Su regulación principal se encuentra en el artículo 81, y su aplicación requiere determinar el origen del pago cuestionado, el fundamento de la repetición, la documentación disponible, los plazos de prescripción y la vía procesal correspondiente.
Realizamos un análisis sencillo, con el objetivo de que se pueda comprender de manera práctica cómo funciona este recurso y cuáles son sus aspectos esenciales.
¿Cuándo procede?
Cuando el contribuyente efectuó un pago espontáneo y posteriormente advierte que abonó un importe que no correspondía o que ingresó una suma superior a la debida, puede presentar ante ARCA un reclamo de repetición.
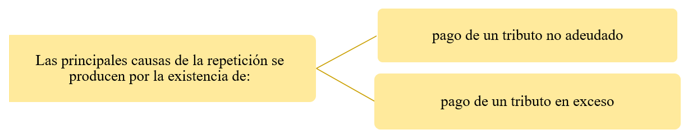
En el planteo deberá acreditar tanto la existencia del pago como las razones por las cuales considera que este fue indebido o excesivo. Para ello, resulta fundamental contar con la documentación respaldatoria, como declaraciones juradas, comprobantes de pago, retenciones, percepciones y demás antecedentes relacionados con la obligación tributaria.
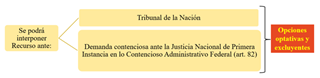
La situación es diferente cuando el pago se realizó como consecuencia de una determinación de oficio. En estos casos, la Ley 11.683 establece una vía específica para reclamar la repetición, que puede involucrar al Tribunal Fiscal de la Nación o a la Justicia competente, según corresponda.
El procedimiento difiere si el pago se realizó en forma espontánea o a requerimiento.
Pago espontáneo:
⇾ Es el realizado en forma voluntaria, libre de toda coacción
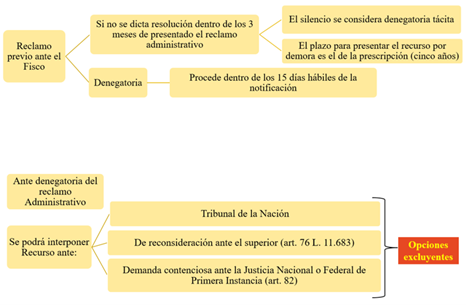
⇾ Para el recurso de repetición requiere el reclamo administrativo previo
⇾ La finalidad del reclamo administrativo previo es dar a la administración la posibilidad de revisar el caso, salvar algún error y promover el control de legitimidad de lo actuado, propósito fundado en motivos de indudable prudencia que aconsejan que el Fisco no sea llevado a juicio sin haber tenido previamente la posibilidad de tomar conocimiento de los extremos en los que el particular sustenta su reclamación y evaluarlos para pronunciarse sobre su procedencia.
Pago a requerimiento:
⇾ Es el derivado de una determinación de oficio
⇾ Supone la existencia de un proceso previo de determinación cierta o presuntiva por parte del Fisco
¿Qué puede reclamarse?
La repetición puede comprender el importe del tributo ingresado indebidamente o en exceso y, cuando corresponda, los intereses previstos por la normativa aplicable.
El cálculo dependerá de factores como la fecha del pago, el período involucrado y la tasa que resulte aplicable en cada caso.
¿Qué debe demostrar el contribuyente?
La procedencia de una repetición no depende únicamente de acreditar que existió un pago. También es necesario demostrar que ese pago fue indebido o excesivo.
Según las circunstancias de cada caso, ello puede surgir, entre otras situaciones, de:
- una incorrecta aplicación de una norma tributaria;
- un error en la liquidación del impuesto;
- una duplicación de pagos;
- una percepción o retención improcedente;
- la aplicación de una alícuota incorrecta;
- la inclusión de conceptos que no integraban la base imponible;
- un error material en una declaración jurada;
- la posterior declaración de inconstitucionalidad o inaplicabilidad de una norma;
- o cualquier otra circunstancia jurídicamente relevante que determine la inexistencia total o parcial de la obligación.
La carga probatoria dependerá de las características del caso, pero como regla práctica resulta conveniente acompañar toda la documentación que permita reconstruir de manera clara la operación y el pago cuestionado.
Prescripción y plazos
Uno de los aspectos más importantes antes de iniciar una repetición es verificar que el derecho a reclamar no se encuentre prescripto.
La Ley 11.683 establece que la acción de repetición de impuestos prescribe por el transcurso de cinco 5 años. El término de la prescripción de la acción para repetir comenzará a correr desde el 1 de enero siguiente al año en que venció el período fiscal, si se repiten pagos o ingresos que se efectuaron a cuenta del mismo cuando aún no se había operado su vencimiento; o desde el 1 de enero siguiente al año de la fecha de cada pago o ingreso, en forma independiente para cada uno de ellos, si se repiten pagos o ingresos relativos a un período fiscal ya vencido.
Cuando la repetición comprenda pagos o ingresos hechos por un mismo período fiscal antes y después de su vencimiento, la prescripción comenzará a correr independientemente para unos y otros, y de acuerdo con las normas señaladas en el párrafo que precede.
¿Qué sucede si ARCA rechaza la repetición?
El rechazo del reclamo administrativo no necesariamente pone fin a la posibilidad de discutir el crédito. La Ley 11.683 contempla distintos mecanismos de impugnación y vías judiciales, dependiendo de las circunstancias del caso.
Cuando ARCA rechaza un reclamo de repetición, el contribuyente debe prestar especial atención al plazo para recurrir la decisión y determinar cuál es la vía procesal disponible.
Entre las alternativas previstas por el régimen tributario se encuentran el recurso de reconsideración, la apelación ante el Tribunal Fiscal de la Nación cuando corresponda y la demanda ante la Justicia competente.
La elección de la vía no debe realizarse de manera automática: debe analizarse la naturaleza del acto, el impuesto involucrado, el monto, la competencia y las circunstancias particulares del contribuyente.
Procedimiento de la Acción de Repetición por pago espontáneo
Procedimiento de la Acción de Repetición por pago a requerimiento
Fuente: Trivia by CPCECABA